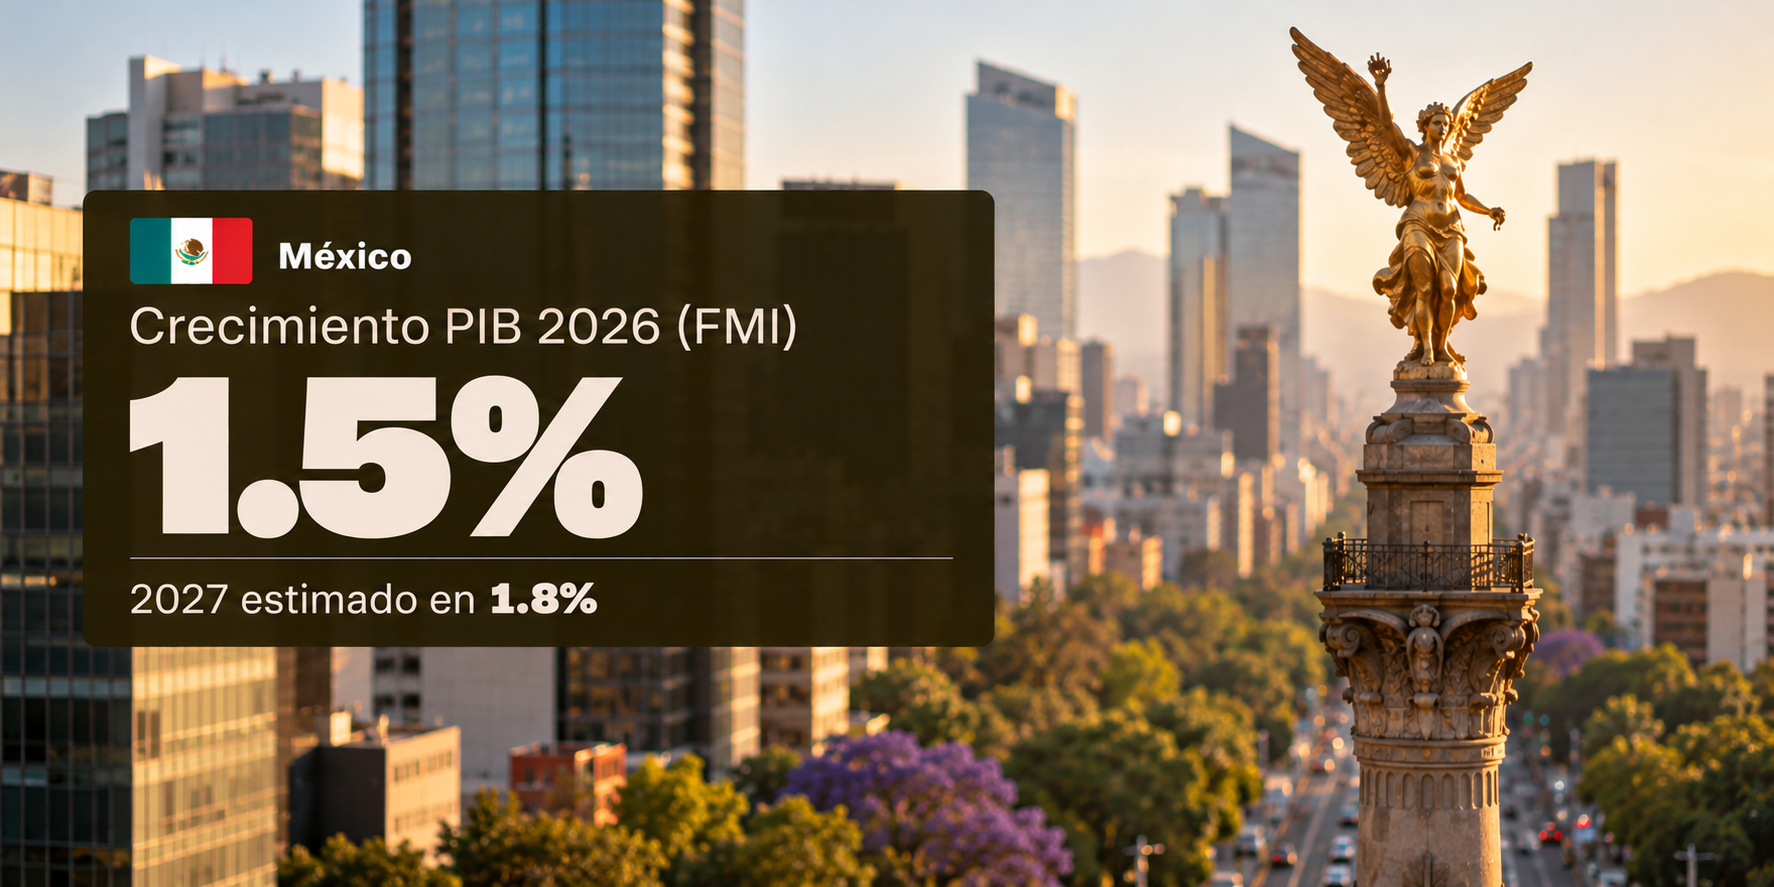
De acuerdo con el Fondo Monetario Internacional, la economía mexicana crecería 1.5% en 2026 y 1.8% en 2027, con obstáculos para una mayor expansión
Los puntos clave
Ingresos bursátiles y por intereses apoyan a los bancos estadounidenses
Inflación alemana alcanza máximo desde 2023
Optimismo empresarial de las PyMEs estadounidenses cae a mínimo de tres meses
Los precios al productor se moderan en Japón
Hoy el tipo de cambio interbancario podría cotizar entre $18.28 y $18.43 spot.
Los futuros estadounidenses retroceden este martes, con bajas de 0.1% en el S&P 500 y de 0.8% en el Nasdaq 100. Las ventas de acciones de fabricantes de chips se extienden por sexto día consecutivo y presionan al mercado en el arranque de la temporada de reportes bancarios. El Brent cae 1.6% a 104.98 dólares por barril y rompe una racha de tres sesiones de alzas, pese a que cada vez más petroleros evitan el Golfo Pérsico ante la escalada de ataques iraníes. En renta fija, los bonos avanzan con fuerza a escala global y el rendimiento del Treasury a 10 años disminuye 4.6 puntos base a 5.20%.
Monitor
Bolsas / Exchanges
S&P 500
7,850
-0.1%
Nasdaq
30,655
-0.8%
Dow Jones
52,550
0.8%
IPyC
66,890
0.2%
Monedas / FX (Foreign Exchange
USD/MXN
18.3660
0.6%
EUR/MXN
20.5584
0.9%
EUR/USD
1.1195
0.4%
Índice DXY
102.24
-0.3%
Tasas / Exchange Rates
Treasury 2 años
4.78
-0.6 bp
Treasury 10 años
5.20
-4.6 bp
TIIE 3 meses
6.62
10.0 bp
M Bono 10 años
9.29
-0.5 bp
Commodities / Commodity Markets
Petróleo (Brent)
104.98
-1.6%
Oro
4,180
0.2%
Lo que debes saber de economía y los mercados
El FMI elevó su previsión de crecimiento mundial para 2026 a 3.1%, desde 3.0% en julio, y mantuvo la de 2027 en 3.4%. La inversión vinculada a la inteligencia artificial ayuda a sostener la actividad, aunque sus beneficios son desiguales entre países. El organismo anticipa una inflación global de 4.7% este año y advierte riesgos por el encarecimiento energético, los mayores rendimientos de la deuda y las tensiones comerciales. Para el caso de México, confirmó un crecimiento de 1.5% en 2026, frente al 1.2% previsto en julio, y ajustó a 1.8% su estimación para 2027, desde 1.9%.
Nuestra Lectura
La economía mundial mantiene capacidad de resistencia, pero dispone de menos margen para absorber nuevos choques. La persistencia de presiones inflacionarias y los elevados costos de financiamiento pueden limitar la recuperación y prolongar la cautela monetaria. Para México, la revisión reconoce una mejora del panorama, aunque todavía apunta a un crecimiento moderado. La demanda tecnológica estadounidense representa una oportunidad para las exportaciones, pero su impulso necesita extenderse a la inversión, el empleo y los proveedores nacionales.
Goldman Sachs, JPMorgan y Wells Fargo abrieron la temporada de reportes correspondiente al tercer trimestre del año con resultados que reflejan fortalezas distintas. Goldman destacó por ingresos superiores a lo esperado en negociación de acciones y banca de inversión, mientras JPMorgan registró un aumento de 49% anual en operaciones bursátiles y elevó su previsión de ingresos netos por intereses para 2026. Ambos mostraron debilidad en renta fija. Wells Fargo, por su parte, superó las expectativas de ganancias, apoyado en mayores ingresos por intereses.
Nuestra Lectura
La diversificación de ingresos y el respaldo del negocio crediticio permiten a los grandes bancos sostener sus resultados en un entorno financiero exigente. La fortaleza bursátil de Goldman y JPMorgan, junto con la mejora de Wells Fargo, ofrece apoyo al sector. Sin embargo, la debilidad en renta fija y los mayores gastos y reservas de JPMorgan muestran que persisten presiones.
La inflación de Alemania se aceleró a 3.3% anual en septiembre, desde 2.9% en agosto, alcanzando su mayor nivel desde diciembre de 2023 y confirmando la estimación preliminar. Los precios aumentaron 0.6% mensual, impulsados por la energía, que se encareció 14.9% anual. En contraste, la inflación subyacente permaneció en 2.4% por tercer mes consecutivo.
Nuestra Lectura
El encarecimiento energético vuelve a presionar el poder adquisitivo y los costos empresariales, complicando la recuperación económica. La estabilidad de la inflación subyacente sugiere que el repunte todavía no se ha extendido de manera generalizada. Para el BCE, el riesgo sería que la persistencia del choque energético termine trasladándose a otros precios y a las expectativas de inflación.
El optimismo de las pequeñas empresas estadounidenses cayó en septiembre a su menor nivel en tres meses. El índice de la NFIB descendió 0.8 puntos a 97.9, ligeramente por debajo de su promedio histórico de 98.0. El deterioro reflejó menores expectativas sobre las condiciones económicas y una menor disposición a expandirse, mientras la incertidumbre aumentó. La disponibilidad de trabajadores calificados y la inflación se mantuvieron como las principales preocupaciones.
Nuestra Lectura
La cautela empresarial puede moderar la inversión y la contratación, restando impulso al crecimiento estadounidense. Al mismo tiempo, la preocupación por los costos muestra que una actividad menos dinámica no necesariamente implica un alivio inmediato de la inflación. Esta combinación complica el panorama para la Fed, aunque el indicador todavía se mantiene cerca de su promedio histórico y no apunta, por sí solo, a una contracción.
Los precios al productor en Japón moderaron su crecimiento a 6.8% anual en septiembre, desde 7.6% en agosto. En términos mensuales disminuyeron 0.3%, su segunda caída consecutiva, con retrocesos en los productos agropecuarios y pesqueros, así como en los derivados del petróleo y carbón. Sin embargo, persistieron aumentos en otros insumos, lo que muestra un alivio desigual de las presiones sobre los costos.
Nuestra Lectura
La moderación ofrece cierto alivio para los márgenes empresariales y podría reducir las presiones sobre los precios al consumidor. Sin embargo, el elevado crecimiento anual y la dispersión entre componentes aconsejan cautela antes de anticipar una desinflación sostenida. Para el Banco de Japón, el resultado favorece una evaluación gradual de nuevos ajustes monetarios.
Noticias corporativas
Johnson & Johnson elevó su guía de utilidades después de que la fuerte demanda de sus medicamentos más nuevos contra el cáncer y enfermedades autoinmunes compensó el menor crecimiento de su negocio de dispositivos médicos. El resultado destaca la importancia de su cartera farmacéutica para sostener la rentabilidad.
BP redujo su deuda neta en alrededor de 8,000 millones de dólares y alcanzó anticipadamente su meta de 2027, gracias a las utilidades extraordinarias que el alza de los precios de la energía generó en sus negocios de trading y refinación. La reducción fortalece su balance y amplía su flexibilidad financiera.
Banca Monte dei Paschi di Siena mantiene su respaldo al plan para construir un grupo bancario más grande y considera que la oferta mejorada de Intesa Sanpaolo por Banco BPM sigue sin ser financieramente satisfactoria. Su postura mantiene abierta la disputa por la consolidación del sector bancario italiano.
El “to do list”
Revisar los resultados de JPMorgan, Goldman Sachs, Citigroup, Wells Fargo, UnitedHealth y Johnson & Johnson.
Seguir la Cumbre Global del Open Compute Project en San José, con presencia de Nvidia, Microsoft, Meta, Intel, HPE, Oracle y AMD
Hoy dedica 30 minutos a trabajar pecho, espalda y abdomen. Realiza tres series de 10 a 12 repeticiones de press de pecho, remo con mancuernas y elevaciones laterales, usando un peso que puedas controlar. Completa con tres planchas de 30 segundos y dos series de 15 abdominales.
Vigilar si la liquidación de semiconductores, ya en su sexto día consecutivo, se estabiliza
Recordar que hoy se cumple un aniversario más del otorgamiento, en 1982, del Premio Nobel de la Paz al diplomático mexicano Alfonso García Robles.
La frase del día…
“Somos el bombero que proporciona asistencia financiera en momentos de necesidad”... Christine Lagarde, sobre el papel del FMI
Alejandra Marcos amarcos@kapital.com
James Salazar jsalazars@kapital.com
Rodrigo Ventre Ruiz rventre@kapital.com
Información importante: Este documento es confidencial y de uso exclusivo para clientes y prospectos de Kapital México Grupo Financiero (“Kapital”). Las opiniones contenidas en el presente documento reflejan exclusivamente el punto de vista de los analistas al momento de su elaboración y estos no reciben compensación alguna de personas distintas a Kapital. Kapital declara lo siguiente:
Kapital no mantiene inversiones en valores objeto del presente reporte de análisis, que representen el 1% o más de su cartera de valores.
Los analistas podrán mantener inversiones en algunas de las emisoras de valores materia de este Reporte de Análisis.
Ningún consejero, director general, ni directivos de Kapital o de las sociedades que conforman Kapital, que ocupan un nivel inmediato inferior a éste, ocupan cargos relevantes en las emisoras de los valores materia de este reporte de análisis.
En los últimos doce meses han existido, en su caso, cambios en el sentido de las opiniones formuladas en los reportes de análisis respecto de las emisoras, objeto del presente reporte de análisis, conforme a las condiciones económicas, políticas y sociales que acontecen en los mercados.
Su contenido es únicamente informativo y no constituye oferta ni recomendación de inversión. Kapital no asume responsabilidad por decisiones tomadas con base en esta información. Los resultados pasados no garantizan rendimientos futuros.